Bizi takip edin

Ekonomi

Gelecekte Para Kazanmanın Yolları Nasıl Değişecek?

Tarihinde

İnsanların para kazanma biçimleri, teknoloji ve ekonomik koşullardaki değişimlerle birlikte sürekli dönüşüyor. Geçmişte düzenli bir işe girip tek bir maaşla çalışmak en yaygın gelir modellerinden biriyken, günümüzde internet sayesinde farklı gelir kaynakları oluşturmak mümkün hale geldi.

Uzaktan çalışma, freelance hizmetler, dijital ürünler, içerik üreticiliği ve e-ticaret gibi alanların büyümesi, para kazanmanın geleneksel sınırlarını genişletiyor. Yapay zekâ ve otomasyon teknolojilerinin gelişmesi de bu değişimin hızlanmasına neden oluyor.

Peki gelecekte para kazanmanın yolları nasıl değişecek? İnsanlar gelecekte yalnızca maaş karşılığında mı çalışacak, yoksa birden fazla gelir kaynağı oluşturmak daha mı önemli hale gelecek?

Para Kazanma Anlayışı Neden Değişiyor?

Ekonomik hayatın dijitalleşmesi, insanların çalışma ve gelir elde etme biçimlerini önemli ölçüde değiştirdi.

İnternetin yaygınlaşmasıyla birlikte bir kişinin yalnızca bulunduğu şehirdeki iş fırsatlarına bağlı kalması gerekmiyor. Uzaktan çalışma sayesinde farklı şehirlerde veya ülkelerde bulunan şirketlerle çalışmak mümkün hale geliyor.

Benzer şekilde dijital platformlar, kişilerin sahip oldukları bilgi ve becerileri doğrudan gelir elde edebilecekleri ürün ve hizmetlere dönüştürmelerine olanak sağlıyor.

Bu nedenle geleceğin çalışma hayatında esneklik, dijital beceriler ve farklı gelir kaynakları daha fazla önem kazanabilir.

Gelecekte Tek Bir Gelir Kaynağı Yeterli Olacak mı?

Geleceğin gelir modelleri konusunda öne çıkan değişimlerden biri, insanların birden fazla gelir kaynağına sahip olması olabilir.

Bugün bir kişi aynı anda maaşlı bir işte çalışırken freelance hizmet verebilir, dijital ürün satabilir veya içerik üreterek gelir elde edebilir.

Bu model herkes için gerekli veya uygun olmayabilir. Ancak teknolojinin sunduğu imkânlar, insanların tek bir işverene bağlı kalmadan farklı ekonomik faaliyetlerde bulunmasını kolaylaştırıyor.

Bu nedenle gelecekte çoklu gelir modeli, çalışma hayatının daha görünür bir parçası haline gelebilir.

Yapay Zekâ Para Kazanma Biçimlerini Nasıl Değiştirecek?

Yapay zekâ, geleceğin çalışma hayatını etkileyebilecek en önemli teknolojilerden biri olarak öne çıkıyor.

Yapay zekâ destekli araçlar metin oluşturma, görsel hazırlama, veri analizi, yazılım geliştirme ve müşteri hizmetleri gibi birçok alanda kullanılabiliyor.

Bu teknolojiler bazı işlerin daha hızlı yapılmasını sağlayabilirken, çalışanların sahip olması gereken becerilerin de değişmesine neden olabilir.

Örneğin yalnızca belirli bir görevi yerine getirmek yerine, yapay zekâ araçlarını doğru şekilde kullanabilmek ve ortaya çıkan sonuçları değerlendirebilmek daha önemli hale gelebilir.

Dolayısıyla gelecekte para kazanmak isteyen kişiler için yalnızca mesleki bilgi değil, teknolojiyle birlikte çalışabilme becerisi de değer kazanabilir.

Freelance Çalışma Daha Fazla Yaygınlaşabilir

Freelance çalışma, geleneksel çalışma düzenine alternatif oluşturan gelir modellerinden biri.

Grafik tasarım, yazılım, çeviri, dijital pazarlama, danışmanlık, yazarlık ve video düzenleme gibi birçok hizmet internet üzerinden sunulabiliyor.

Freelance çalışan kişiler, farklı müşterilere hizmet vererek gelir elde edebiliyor. Bu model çalışma saatleri ve çalışma ortamı açısından daha fazla esneklik sağlayabiliyor.

Ancak freelance çalışmanın düzenli bir maaş garantisi sunmaması, müşteri bulma ve gelir sürekliliği gibi konularda farklı sorumluluklar da getiriyor.

Bu nedenle freelance çalışma, herkes için aynı sonuçları sağlayan tek bir model olarak değil, geleceğin gelir seçeneklerinden biri olarak değerlendirilebilir.

Dijital Ürünler Yeni Gelir Alanları Oluşturuyor

Dijital ürünler, fiziksel üretim ve stok gerektirmeden internet üzerinden sunulabilen ürünlerdir.

E-kitaplar, çevrim içi eğitimler, tasarım dosyaları, şablonlar, fotoğraflar, müzikler ve çeşitli dijital araçlar bu alana örnek olarak gösterilebilir.

Dijital ürünlerin önemli özelliklerinden biri, fiziksel bir depolama alanına ihtiyaç duyulmamasıdır. Ürün internet üzerinden farklı kullanıcılara ulaştırılabilir.

Bu nedenle gelecekte uzmanlık ve bilgi birikiminin dijital ürünlere dönüştürülmesi, yeni gelir modellerinden biri olmaya devam edebilir.

İçerik Üreticiliği Bir Gelir Modeline Dönüşüyor

Blog yazarlığı, video üretimi, podcast yayıncılığı ve sosyal medya içerikleri de yeni nesil gelir modelleri arasında yer alıyor.

İçerik üreticileri, oluşturdukları kitlenin büyüklüğüne ve kullandıkları platformlara bağlı olarak reklam, sponsorluk, üyelik, ürün satışı veya farklı iş birlikleri üzerinden gelir elde edebiliyor.

Bu modelde gelir doğrudan yalnızca çalışma saatine bağlı olmayabilir. Üretilen bir içerik, yayınlandıktan sonra da uzun süre boyunca izlenebilir veya okunabilir.

Ancak içerik üreticiliğinde düzenli üretim, güvenilir bir kitle oluşturma ve sürdürülebilir bir içerik stratejisi önem taşıyor.

E-Ticaret ve Küçük İşletmeler İçin Yeni Fırsatlar

İnternet üzerinden satış yapmanın kolaylaşması, küçük işletmeler ve bireysel girişimciler için de yeni fırsatlar oluşturuyor.

Geçmişte ürün satmak için fiziksel bir mağaza açmak önemli bir gereklilikken, günümüzde internet sitesi, sosyal medya ve çevrim içi pazar yerleri üzerinden müşterilere ulaşmak mümkün.

Bu durum küçük işletmelerin daha geniş bir müşteri kitlesine ulaşmasını sağlayabiliyor.

Önümüzdeki yıllarda e-ticaretin gelişmesiyle birlikte fiziksel ve dijital satış kanallarının birlikte kullanıldığı iş modellerinin daha fazla görülmesi mümkün.

Kişisel Marka Neden Önem Kazanıyor?

Dijital dünyada insanların yalnızca şirketler tarafından değil, kişisel markalar aracılığıyla da tanınması mümkün.

Bir kişinin uzmanlığı, deneyimleri, ürettiği içerikler ve oluşturduğu topluluk zaman içinde ekonomik bir değere dönüşebilir.

Örneğin bir alanda bilgi sahibi olan kişi blog, sosyal medya, video veya podcast üzerinden kendisini tanıtabilir. Daha sonra bu kitle üzerinden danışmanlık, eğitim veya dijital ürün gibi farklı hizmetler sunabilir.

Bu nedenle gelecekte kişisel marka oluşturmak, belirli meslekler için önemli bir gelir fırsatı haline gelebilir.

Pasif Gelir Gerçekten Mümkün mü?

İnternette sıkça karşılaşılan kavramlardan biri de pasif gelirdir.

Pasif gelir, kişinin sürekli olarak aktif çalışma yapmadan gelir elde etmesini ifade etmek için kullanılır. Ancak bu kavram çoğu zaman olduğundan daha kolay gösterilebiliyor.

Örneğin bir dijital ürün hazırlamak veya bir internet sitesi oluşturmak başlangıçta ciddi zaman ve emek gerektirebilir. İçerik üretimi, ürünün geliştirilmesi ve tanıtımı için de düzenli çalışma gerekebilir.

Bu nedenle geleceğin gelir modellerinden bahsederken “hiç çalışmadan para kazanmak” yerine başlangıçta emek verilerek daha sonra düzenli gelir sağlayabilecek sistemler oluşturmak daha gerçekçi bir yaklaşım olabilir.

Abonelik Modelleri Gelir Kaynağı Olabilir

Abonelik ekonomisinin büyümesi, içerik üreticileri ve küçük işletmeler için de yeni gelir modelleri oluşturuyor.

Özel içerik, çevrim içi eğitim, topluluk üyeliği veya dijital hizmetler belirli bir ücret karşılığında düzenli olarak sunulabiliyor.

Bu modelde tek seferlik satış yerine düzenli gelir elde etmek hedefleniyor.

Ancak abonelik sistemlerinde kullanıcıların hizmeti devamlı olarak değerli bulması gerekiyor. Aksi halde abonelik kolaylıkla sonlandırılabiliyor.

Gelecekte Hangi Beceriler Daha Önemli Olabilir?

Gelecekte para kazanma yollarının değişmesi, kişilerin sahip olması gereken becerileri de etkileyebilir.

Özellikle şu beceriler farklı sektörlerde önemini koruyabilir:

  • Dijital araçları kullanabilmek
  • Yapay zekâ araçlarından yararlanabilmek
  • Problem çözme becerisi
  • İletişim ve iş birliği
  • Yaratıcı düşünme
  • Veri ve bilgi analizi
  • Sürekli öğrenme
  • Kişisel marka oluşturma
  • Dijital pazarlama bilgisi

Teknoloji geliştikçe bazı teknik görevler otomatikleşebilir. Bu nedenle yalnızca belirli bir aracı kullanmayı bilmek yerine, yeni araçlara uyum sağlayabilmek de önemli hale gelebilir.

Eğitim ve Öğrenme Anlayışı Değişebilir

Geleceğin gelir modelleri, eğitim anlayışını da etkileyebilir.

Bir mesleği öğrenip uzun yıllar aynı bilgilerle çalışmak yerine, çalışma hayatı boyunca yeni beceriler edinmek daha önemli hale gelebilir.

Çevrim içi eğitim platformları ve dijital kaynaklar sayesinde kişiler yeni becerilere daha kolay ulaşabiliyor.

Bu durum yaşam boyu öğrenme anlayışının çalışma hayatında daha fazla önem kazanmasına yol açabilir.

Geleceğin İş Dünyasında İnsan ve Teknoloji Birlikte Çalışacak

Teknolojik gelişmeler çalışma hayatını değiştirirken insan emeğinin tamamen ortadan kalkacağı sonucuna varmak doğru olmaz.

Birçok alanda teknoloji, insanların yaptığı işleri destekleyen bir araç olarak kullanılabilir.

Yapay zekâ büyük miktarda veriyi hızlı şekilde analiz edebilirken, insanın karar verme, iletişim, yaratıcılık ve bağlam değerlendirme gibi özellikleri farklı görevlerde önemini koruyabilir.

Bu nedenle gelecekte başarı yalnızca teknoloji kullanmakla değil, insan becerileri ile teknolojiyi birlikte kullanabilmekle de ilişkili olabilir.

Çoklu Gelir Modelinin Avantajları ve Riskleri

Birden fazla gelir kaynağı oluşturmak finansal açıdan farklı fırsatlar sunabilir. Ancak bunun bazı riskleri de bulunur.

Birden fazla iş veya gelir kaynağıyla ilgilenmek kişinin zamanını bölebilir. Ayrıca her gelir modelinin sürdürülebilir olacağının garantisi yoktur.

Bu nedenle çoklu gelir modeli oluşturmak isteyen kişilerin gelir ve giderlerini takip etmesi, zamanlarını planlaması ve her gelir kaynağının gerçek maliyetini değerlendirmesi önemlidir.

Amaç yalnızca daha fazla iş yapmak değil, sürdürülebilir gelir kaynakları oluşturmak olmalıdır.

Gelecekte Para Kazanmanın Yolları Daha Çeşitli Olabilir

Geleceğin çalışma hayatında tek bir gelir modelinin herkes için geçerli olması beklenmiyor.

Bir kişi geleneksel bir işte çalışırken başka bir kişi freelance hizmet verebilir. Bir başkası dijital ürün satabilir veya içerik üreterek gelir elde edebilir.

Bazı kişiler ise bu modellerin birkaçını aynı anda kullanabilir.

Dolayısıyla gelecekte para kazanmanın yolları daha kişiselleştirilmiş ve çeşitli hale gelebilir.

Gelecekte Para Kazanmanın Yolları

Gelecekte para kazanmanın yolları, teknoloji, yapay zekâ, dijitalleşme ve değişen çalışma alışkanlıklarının etkisiyle önemli ölçüde dönüşebilir.

Maaşlı çalışma gelecekte de ekonominin önemli bir parçası olmaya devam ederken freelance çalışma, dijital ürünler, içerik üreticiliği, e-ticaret, abonelik modelleri ve farklı gelir kaynakları daha fazla insanın çalışma hayatında yer alabilir.

Bu dönüşümde en önemli konulardan biri ise değişen koşullara uyum sağlayabilmek olacak. Yeni teknolojileri takip etmek, mevcut becerileri geliştirmek ve gerektiğinde yeni beceriler öğrenmek, geleceğin çalışma hayatında önemli hale gelebilir.

Sonuç olarak gelecekte para kazanmanın tek bir yolu olmayacak. İnsanların bilgi, beceri, teknoloji ve sahip oldukları dijital imkânları nasıl bir araya getirdikleri, gelir elde etme biçimlerinin şekillenmesinde daha büyük bir rol oynayabilir.

Ekonomi

İkinci El Ekonomisi Neden Giderek Büyüyor?

Tarihinde

İkinci el ürünlere olan ilgi son yıllarda dünya genelinde giderek artıyor. Daha önce yalnızca bütçesini korumak isteyen tüketicilerin tercih ettiği ikinci el alışveriş, günümüzde farklı gelir gruplarından insanların ilgisini çeken önemli bir ekonomik hareket haline geldi.

Kıyafetlerden elektronik ürünlere, mobilyalardan otomobillere kadar pek çok ürün artık ikinci el piyasasında yeniden alıcı buluyor. İnternetin ve mobil uygulamaların yaygınlaşması ise bu alışveriş modelinin daha kolay ve güvenilir şekilde yapılmasına yardımcı oluyor.

Peki ikinci el ekonomisi neden giderek büyüyor? Tüketicileri ikinci el ürün almaya yönelten nedenler neler? İkinci el ekonomisinin geleceğinde bizi neler bekliyor?

İkinci El Ekonomisi Nedir?

İkinci el ekonomisi, daha önce kullanılmış ürünlerin yeniden satılması, satın alınması veya el değiştirmesiyle oluşan ekonomik faaliyetlerin genelini ifade eder.

Bir ürünün ilk sahibi tarafından artık kullanılmaması, ürünün ekonomik değerini tamamen kaybettiği anlamına gelmez. Kullanılabilir durumdaki ürünler başka tüketiciler tarafından satın alınarak yeniden ekonomiye kazandırılabilir.

Bu nedenle ikinci el piyasası yalnızca alışveriş yapılan bir alan değil, aynı zamanda ürünlerin kullanım ömrünü uzatan bir ekonomik sistem olarak da değerlendirilebilir.

İkinci El Alışveriş Neden Popülerleşiyor?

İkinci el ekonomisinin büyümesinin arkasında birden fazla neden bulunuyor. Artan ürün fiyatları, tüketicilerin tasarruf arayışı, sürdürülebilirlik konusundaki farkındalığın yükselmesi ve internet üzerinden alışverişin kolaylaşması bu nedenlerin başında geliyor.

Tüketiciler artık bir ürün satın alırken yalnızca sıfır ürünlere bakmak yerine ikinci el alternatiflerini de değerlendirebiliyor.

Özellikle yüksek fiyatlı ürünlerde ikinci el seçenekleri, daha uygun maliyetle alışveriş yapma fırsatı sunabiliyor.

Artan Fiyatlar İkinci El Talebini Artırıyor

İkinci el ekonomisinin büyümesinde ekonomik koşulların önemli bir etkisi bulunuyor.

Yeni ürünlerin fiyatlarının yükselmesi, tüketicileri alternatif alışveriş yöntemlerine yöneltebiliyor. Daha önce yalnızca yeni ürün satın almayı tercih eden kişiler, bütçelerini koruyabilmek için ikinci el ürünleri araştırmaya başlayabiliyor.

Özellikle elektronik, mobilya, otomobil ve giyim gibi kategorilerde fiyat farkı tüketicilerin satın alma kararını etkileyebiliyor.

Bu durum ikinci el piyasasının yalnızca düşük bütçeli tüketicilere hitap eden bir alan olmaktan çıkmasına katkı sağlıyor.

İkinci El Ürünler Daha Uygun Fiyatlı Olabiliyor

İkinci el alışverişin en önemli avantajlarından biri fiyat konusunda sunduğu seçeneklerdir.

Bir ürünün kullanılmış olması, ürünün işlevini kaybettiği anlamına gelmez. Az kullanılmış veya iyi korunmuş ürünler, sıfır ürünlere göre daha düşük fiyatlarla satışa sunulabilir.

Bu durum tüketicilerin aynı bütçeyle daha kaliteli veya daha üst segment ürünlere ulaşabilmesini mümkün kılabilir.

Ancak ikinci el alışverişte ürünün kullanım durumu, garanti süresi, geçmişi ve satıcının güvenilirliği mutlaka değerlendirilmelidir.
ikinci-el-pazari

Dijital Platformlar İkinci El Ekonomisini Büyütüyor

İkinci el ekonomisinin büyümesindeki en önemli gelişmelerden biri dijital platformların yaygınlaşmasıdır.

Geçmişte ikinci el ürün satmak isteyen bir kişinin çevresine haber vermesi, ilan vermesi veya fiziksel bir dükkâna gitmesi gerekebilirdi. Günümüzde ise bir ürünün fotoğrafını çekerek internet üzerinden kısa sürede satışa çıkarmak mümkün.

Mobil uygulamalar ve çevrim içi pazar yerleri, alıcı ile satıcı arasındaki mesafeyi azaltıyor. Kullanıcılar farklı şehirlerdeki ürünleri bile inceleyebiliyor ve fiyat karşılaştırması yapabiliyor.

Bu kolaylık, ikinci el alışverişin daha geniş kitlelere ulaşmasına yardımcı oluyor.

Sosyal Medya İkinci El Satışlarını Nasıl Etkiliyor?

Sosyal medya platformları da ikinci el ekonomisinin gelişmesine katkı sağlayan kanallar arasında yer alıyor.

Kullanıcılar kullanmadıkları ürünleri sosyal medya hesaplarında paylaşarak potansiyel alıcılara ulaşabiliyor. Özellikle moda ve aksesuar kategorilerinde görsel içeriklerin güçlü olması, ürünlerin daha kolay tanıtılmasını sağlayabiliyor.

Böylece sosyal medya yalnızca iletişim ve eğlence amacıyla kullanılan bir alan olmaktan çıkarak ticari faaliyetlerin de gerçekleştiği bir platforma dönüşüyor.

Sürdürülebilirlik İkinci El Ekonomisini Destekliyor

İkinci el ekonomisinin büyümesinin bir diğer nedeni de çevre konusunda artan farkındalık.

Bir ürünün daha uzun süre kullanılması, yeni bir ürün üretme ihtiyacını azaltabilir. Kullanılabilir durumdaki bir ürünün çöpe atılması yerine başka bir kişi tarafından kullanılması, ürünün ekonomik ömrünü uzatır.

Özellikle tekstil sektöründe hızlı tüketim alışkanlıklarının çevresel etkileri konusunda farkındalığın artması, ikinci el giyime olan ilgiyi destekliyor.

Bu nedenle ikinci el alışveriş, yalnızca ekonomik bir tercih değil, bazı tüketiciler için daha bilinçli bir tüketim yaklaşımı olarak da görülüyor.

Döngüsel Ekonominin Bir Parçası

İkinci el ekonomisi, döngüsel ekonomi anlayışıyla da yakından ilişkilidir.

Geleneksel ekonomik modelde ürünler üretilir, satın alınır, kullanılır ve sonunda atık haline gelir. Döngüsel ekonomide ise ürünlerin mümkün olduğunca uzun süre kullanılması, onarılması, yeniden değerlendirilmesi ve tekrar ekonomiye kazandırılması amaçlanır.

İkinci el alışveriş bu yaklaşımın önemli örneklerinden biridir.

Bir kişinin artık kullanmadığı ürünün başka bir tüketici tarafından satın alınması, ürünün kullanım süresinin uzamasını sağlar.

Tüketicilerin Alışveriş Alışkanlıkları Değişiyor

İkinci el ekonomisinin büyümesi aynı zamanda tüketici davranışlarında yaşanan değişimi de gösteriyor.

Tüketiciler artık bir ürün satın alırken yalnızca “Yeni mi?” sorusunu sormuyor. Ürünün fiyatı, kullanım durumu, kalitesi, markası ve yeniden satış değeri gibi farklı kriterleri de değerlendirebiliyor.

Özellikle bazı ürün kategorilerinde ikinci el ürün satın almak artık olağan bir alışveriş davranışı haline geliyor.

Bu değişim, gelecekte ikinci el ve sıfır ürün piyasaları arasındaki sınırların daha da azalmasına neden olabilir.

İkinci El Ekonomisinin Avantajları Nelerdir?

İkinci el ekonomisi hem alıcı hem de satıcı açısından çeşitli avantajlar sağlayabilir.

Alıcı açısından avantajları

  • Daha uygun fiyatlı ürünlere ulaşma imkânı
  • Daha önce üretilmiş veya artık bulunmayan ürünleri satın alma fırsatı
  • Bazı kategorilerde daha kaliteli ürünlere ulaşabilme
  • Ürün çeşitliliğinin artması
  • Daha bilinçli tüketim alışkanlığı geliştirme

Satıcı açısından avantajları

  • Kullanılmayan ürünlerden gelir elde etme
  • Evde kullanılmayan eşyaları değerlendirme
  • Ürünlerin çöpe gitmesini önleme
  • Yeni ürün almak için bütçe oluşturma
  • Ürünlerin ekonomik ömrünü uzatma

İkinci El Alışverişte Nelere Dikkat Edilmeli?

İkinci el ekonomisinin büyümesiyle birlikte alışveriş yaparken dikkat edilmesi gereken noktalar da önem kazanıyor.

Öncelikle ürünün mevcut durumu ayrıntılı şekilde incelenmelidir. Fotoğraflar yeterli değilse satıcıdan ürünün farklı açılardan fotoğrafları veya çalışır durumunu gösteren bir video istenebilir.

Elektronik ürünlerde cihazın çalışma durumu, pil sağlığı, garanti durumu ve aksesuarlarının bulunup bulunmadığı kontrol edilmelidir.

Giyim ürünlerinde ise kullanım durumu, leke, deformasyon ve ürünün gerçek ölçüleri değerlendirilmelidir.

Ayrıca satıcının güvenilirliği ve ödeme yöntemleri de göz önünde bulundurulmalıdır.

İkinci El Ürün Satarken Nelere Dikkat Edilmeli?

Satıcı açısından da güven oluşturmak oldukça önemlidir.

Ürünün mevcut durumunu olduğundan farklı göstermek yerine açık ve doğru bir açıklama hazırlamak, alıcıyla yaşanabilecek sorunları azaltabilir.

Ürünün kusurları varsa bunların fotoğraflarda gösterilmesi, açıklamada belirtilmesi ve fiyat belirlenirken dikkate alınması daha sağlıklı bir satış süreci oluşturabilir.

Ayrıca ürünün temiz ve düzgün şekilde hazırlanması, kaliteli fotoğraflar kullanılması ve sorulara açık şekilde cevap verilmesi satış ihtimalini artırabilir.

İkinci El Ekonomisinin Geleceği

Dijitalleşmenin devam etmesiyle birlikte ikinci el ekonomisinin gelecekte daha da büyümesi mümkün görünüyor.

Mobil uygulamaların gelişmesi, güvenli ödeme sistemlerinin yaygınlaşması, kullanıcı değerlendirmeleri ve ürün doğrulama teknolojileri ikinci el alışveriş deneyimini daha güvenli hale getirebilir.

Özellikle genç tüketicilerin sürdürülebilirlik ve bütçe konusunda daha bilinçli hale gelmesi, ikinci el ürünlere yönelik talebin artmasına katkı sağlayabilir.

Gelecekte tüketicilerin bir ürünü satın alırken yalnızca kullanım süresini değil, ürünün yeniden satılabilirliğini de dikkate alması mümkün olabilir.

Bu durum ürünlerin ekonomik değerinin yalnızca ilk satış fiyatıyla belirlenmediği yeni bir tüketim anlayışının ortaya çıkmasına yol açabilir.

İkinci El Ekonomisi

İkinci el ekonomisi, ekonomik koşullar, dijitalleşme ve değişen tüketici alışkanlıklarının etkisiyle giderek büyüyen bir alan haline geliyor.

Artan fiyatlar tüketicileri daha uygun alternatifler aramaya yönlendirirken, dijital platformlar ikinci el ürünlerin alıcı ve satıcılarla buluşmasını kolaylaştırıyor. Bunun yanında sürdürülebilirlik konusunda artan farkındalık da ürünlerin yeniden kullanılmasını destekliyor.

İkinci el alışveriş artık yalnızca tasarruf etmek isteyen kişilerin tercihi olmaktan çıkıyor. Kullanılmayan ürünlerin yeniden ekonomiye kazandırılması, ürünlerin kullanım ömrünün uzatılması ve kaynakların daha verimli kullanılması açısından da önemli bir rol oynuyor.

Önümüzdeki dönemde ikinci el ekonomisinin büyümesiyle birlikte “sahip ol, kullan ve at” anlayışının yerini daha fazla “kullan, değerlendir ve yeniden dolaşıma sok” yaklaşımının alması beklenebilir.
Okumaya devam et

Ekonomi

Abonelik Ekonomisi Nedir ve Bütçeyi Nasıl Etkiler?

Tarihinde

Günümüzde birçok ürün ve hizmete sahip olmak yerine belirli bir ücret karşılığında düzenli olarak erişmek giderek yaygınlaşıyor. Dijital platformlardan müzik servislerine, yazılımlardan spor uygulamalarına kadar pek çok hizmet abonelik sistemi üzerinden sunuluyor. Bu değişim, tüketicilerin alışveriş alışkanlıklarını dönüştürürken ekonomide de abonelik ekonomisi olarak adlandırılan yeni bir modelin güçlenmesini sağlıyor.

Aylık veya yıllık olarak ödenen küçük tutarlar ilk bakışta bütçeyi fazla etkilemiyor gibi görünse de birden fazla aboneliğin bir araya gelmesiyle toplam harcama önemli seviyelere ulaşabiliyor. Peki abonelik ekonomisi nedir, nasıl ortaya çıktı ve kişisel bütçeyi nasıl etkiliyor?

Abonelik Ekonomisi Nedir?

Abonelik ekonomisi, tüketicilerin bir ürünü tek seferde satın almak yerine belirli bir süre boyunca kullanmak veya hizmetten yararlanmak için düzenli ödeme yaptığı ekonomik modeli ifade eder.

Geleneksel alışveriş modelinde tüketici bir ürünü satın alır ve ürünün sahibi olur. Abonelik modelinde ise tüketici çoğu zaman ürünün sahibi olmak yerine hizmete veya içeriğe erişim hakkı elde eder.

Örneğin bir film platformuna aylık ücret ödeyen kullanıcı, platformdaki içerikleri aboneliği devam ettiği sürece izleyebilir. Benzer şekilde bir müzik platformunda aylık ödeme yapan kullanıcı, geniş bir müzik arşivine erişebilir.

Bu model yalnızca dijital hizmetlerle sınırlı değildir. Kutu abonelikleri, spor salonları, eğitim platformları, yazılım hizmetleri ve çeşitli bakım hizmetleri de abonelik ekonomisinin farklı örnekleri arasında yer alır.

Abonelik Ekonomisi Nasıl Ortaya Çıktı?

Abonelik sistemi aslında yeni bir uygulama değildir. Gazete ve dergi abonelikleri gibi geleneksel örnekleri uzun yıllardır bulunuyor. Ancak internetin yaygınlaşması ve dijital hizmetlerin gelişmesi, abonelik modelinin çok daha geniş bir alana yayılmasını sağladı.

Özellikle internet üzerinden sunulabilen hizmetlerin artmasıyla şirketler, müşterilerinden tek seferlik ödeme almak yerine düzenli gelir elde edebilecekleri modellere yönelmeye başladı.

Bulut teknolojileri, mobil uygulamalar, dijital içerik platformları ve çevrim içi yazılımlar bu dönüşümün önemli parçaları haline geldi.

Böylece abonelik sistemi hem şirketler hem de tüketiciler açısından günlük hayatın önemli bir parçasına dönüştü.

Abonelik Modeli Neden Bu Kadar Popüler Oldu?

Abonelik ekonomisinin büyümesinin arkasında hem tüketici hem de şirket açısından çeşitli avantajlar bulunuyor.

Tüketici açısından en önemli avantajlardan biri, yüksek bir satın alma bedeli ödemeden hizmete erişebilmek. Örneğin bir yazılımı satın almak yerine aylık ücret karşılığında kullanmak, başlangıç maliyetini düşürebiliyor.

Şirketler açısından ise düzenli abonelik ödemeleri daha öngörülebilir bir gelir modeli oluşturabiliyor. Ayrıca abonelik sistemi sayesinde şirketler müşterileriyle uzun süreli ilişkiler kurabiliyor.

Bu nedenle abonelik modeli özellikle dijital ekonomide giderek daha fazla tercih ediliyor.

Abonelikler Bütçeyi Nasıl Etkiliyor?

Aboneliklerin kişisel bütçe üzerindeki etkisi, tek tek değerlendirildiğinde küçük görünebilir. Ancak aynı anda birçok hizmete abone olunduğunda toplam tutar ciddi bir aylık gider oluşturabilir.

Örneğin bir kişinin;

  • Film ve dizi platformu,
  • Müzik servisi,
  • Bulut depolama hizmeti,
  • Dijital gazete,
  • Spor uygulaması,
  • Eğitim platformu

gibi farklı abonelikleri bulunabilir.

Her bir aboneliğin ücreti tek başına düşük görünse bile bunların tamamı düzenli olarak ödendiğinde aylık bütçede önemli bir yer kaplayabilir.

Üstelik aboneliklerin çoğu otomatik yenilendiği için kullanıcılar bazı hizmetlere ödeme yaptıklarını zaman içinde unutabilir.

Küçük Harcamalar Nasıl Büyük Bir Gidere Dönüşüyor?

Abonelik ekonomisinin bütçe üzerindeki en önemli etkilerinden biri küçük ve düzenli harcamaların fark edilmesinin zor olmasıdır.

Tek seferlik yüksek bir alışveriş yaptığımızda bütçemizdeki değişimi daha kolay fark ederiz. Ancak her ay otomatik olarak gerçekleşen küçük ödemeler aynı dikkatle takip edilmeyebilir.

Örneğin aylık 100-200 TL seviyesindeki birkaç abonelik başlangıçta önemli görünmeyebilir. Fakat yıl sonunda bu ödemelerin toplamı oldukça yüksek bir rakama ulaşabilir.

Bu nedenle abonelikleri değerlendirirken yalnızca aylık fiyatlarına değil, yıllık toplam maliyetlerine de bakmak gerekir.

Kullanılmayan Abonelikler Bütçeyi Zorluyor

Abonelik sistemlerinde sık karşılaşılan sorunlardan biri, kullanılmayan hizmetler için ödeme yapılmaya devam edilmesidir.

Bir platforma belirli bir ihtiyaç nedeniyle abone olunabilir. Zaman içinde bu ihtiyaç ortadan kalkmasına rağmen abonelik iptal edilmeyebilir.

Özellikle otomatik ödeme sistemleri bu süreci kolaylaştırır. Kullanıcının herhangi bir işlem yapmasına gerek kalmadan ücret belirli aralıklarla tahsil edilir.

Bu nedenle düzenli olarak kullanılan hizmetlerle artık ihtiyaç duyulmayan abonelikleri birbirinden ayırmak önemlidir.

Abonelik Harcamaları Nasıl Kontrol Altına Alınır?

Abonelik giderlerini kontrol etmek için öncelikle mevcut aboneliklerin tamamını listelemek gerekir.

Bunun için şu yöntem uygulanabilir:

  1. Kullanılan tüm dijital ve fiziksel abonelikleri belirleyin.
  2. Her aboneliğin aylık veya yıllık ücretini not edin.
  3. Son üç ay içinde gerçekten kullanıp kullanmadığınızı değerlendirin.
  4. Aynı ihtiyaca yönelik birden fazla hizmet varsa karşılaştırma yapın.
  5. Kullanmadığınız abonelikleri iptal edin.
  6. Yıllık ödeme seçeneğinin gerçekten avantajlı olup olmadığını hesaplayın.
  7. Aboneliklerin yenilenme tarihlerini takip edin.

Bu basit yöntem, fark edilmeden büyüyen düzenli giderlerin kontrol altına alınmasına yardımcı olabilir.

Abonelik Alırken Nelere Dikkat Edilmeli?

Yeni bir abonelik satın almadan önce yalnızca fiyatına bakmak yeterli değildir.

Öncelikle hizmetin gerçekten düzenli olarak kullanılıp kullanılmayacağı düşünülmelidir. Bir hizmet haftada veya ayda yalnızca birkaç kez kullanılacaksa uzun süreli abonelik yerine farklı seçenekler değerlendirilebilir.

Ayrıca deneme sürelerine de dikkat edilmelidir. Bazı hizmetlerde ücretsiz deneme süresi sona erdiğinde abonelik otomatik olarak ücretli hale gelebilir.

Bu nedenle deneme süresinin bitiş tarihi ve sonrasında uygulanacak ücret mutlaka kontrol edilmelidir.

Aylık mı, Yıllık Abonelik mi Daha Avantajlı?

Bazı hizmetler aylık ve yıllık olmak üzere farklı ödeme seçenekleri sunuyor.

Yıllık aboneliklerde toplam maliyet aylık ödemeye kıyasla daha düşük olabilir. Ancak bunun gerçekten avantajlı olup olmadığını anlamak için hizmetin yıl boyunca kullanılacağından emin olmak gerekir.

Bir hizmeti yalnızca birkaç ay kullanacaksanız yıllık abonelik satın almak beklenen tasarrufu sağlamayabilir.

Bu nedenle karar verirken yalnızca indirim oranına değil, kullanım süresine ve toplam maliyete bakmak gerekir.

Abonelik Ekonomisinin Şirketlere Faydaları

Abonelik ekonomisi yalnızca tüketiciler açısından değil, şirketler açısından da önemli fırsatlar yaratıyor.

Düzenli ödeme modeli şirketlerin gelirlerini daha öngörülebilir hale getirebilir. Ayrıca müşteri davranışlarının analiz edilmesi sayesinde hizmetlerin geliştirilmesi ve kişiselleştirilmesi mümkün olabilir.

Şirketler için bir diğer önemli avantaj ise müşteri bağlılığıdır. Tek seferlik satış yerine sürekli hizmet sunan şirketler, müşterileriyle daha uzun süreli ilişkiler kurabilir.

Ancak bunun gerçekleşebilmesi için şirketlerin müşteriye sürekli bir değer sunması gerekir. Kullanıcı aldığı hizmetin karşılığını görmediğini düşünürse aboneliğini kolayca sonlandırabilir.

Abonelik Ekonomisinin Dezavantajları Nelerdir?

Abonelik modelinin avantajlarının yanında bazı dezavantajları da bulunuyor.

En önemli sorunlardan biri, tüketicinin zaman içinde çok sayıda düzenli ödeme yükümlülüğü altına girebilmesidir.

Ayrıca bir hizmete sürekli ödeme yapmak, uzun vadede ürünün tek seferlik satın alınmasından daha pahalı hale gelebilir.

Bunun yanında farklı şirketlerin fiyatlarını zaman içinde artırması da toplam abonelik giderlerinin yükselmesine neden olabilir.

Bu nedenle aboneliklerin belirli aralıklarla yeniden değerlendirilmesi önem taşıyor.

Abonelik Ekonomisi Tüketim Alışkanlıklarını Değiştiriyor

Abonelik ekonomisi yalnızca ödeme biçimini değil, tüketim anlayışını da değiştiriyor.

Geleneksel tüketim modelinde bir ürüne sahip olmak önemliyken abonelik modelinde ürüne veya hizmete erişim daha önemli hale geliyor.

Örneğin kullanıcıların film arşivi satın almak yerine dijital platformlara, fiziksel olarak yazılım satın almak yerine çevrim içi hizmetlere yönelmesi bu değişimin örnekleri arasında yer alıyor.

Bu durum özellikle genç tüketiciler arasında sahiplik yerine erişim anlayışının güçlenmesine katkıda bulunuyor.

Abonelik Ekonomisinin Geleceği

Abonelik modelinin önümüzdeki yıllarda daha fazla sektörde görülmesi beklenebilir. Dijitalleşmenin hızlanmasıyla birlikte tüketicilere düzenli hizmet sunulabilecek alanların sayısı da artıyor.

Eğitim, sağlık dışı kişisel bakım hizmetleri, ulaşım, yazılım, eğlence ve çeşitli tüketici hizmetleri abonelik modelinin uygulanabileceği alanlar arasında bulunuyor.

Ancak abonelik ekonomisinin büyümesiyle birlikte tüketicilerin de bütçe yönetimi konusunda daha bilinçli olması gerekiyor.

Çünkü gelecekte sorun yalnızca bir hizmetin fiyatının ne kadar olduğu değil, aynı anda kaç farklı hizmet için düzenli ödeme yapıldığı olacak.

Abonelik Ekonomisinde Bütçe Yönetimi Neden Önemli?

Düzenli abonelik ödemeleri, bütçede sabit giderlerin artmasına neden olabilir. Bu nedenle aylık gelir ve gider planlaması yapılırken aboneliklerin ayrı bir gider grubu olarak takip edilmesi faydalı olabilir.

Özellikle kira, faturalar, ulaşım ve gıda gibi temel giderlerin yanında abonelik harcamalarının toplam bütçedeki payı bilinmelidir.

Kullanılmayan hizmetlerin iptal edilmesi ve gerçekten ihtiyaç duyulan aboneliklerin belirlenmesi, bütçe üzerinde olumlu bir etki yaratabilir.

Sonuç

Abonelik ekonomisi, tüketicilerin ürün ve hizmetlere erişim biçimini değiştiren önemli ekonomik modellerden biri haline geldi. Düzenli ödeme karşılığında hizmetlere erişim sağlamak kullanım kolaylığı sunarken, çok sayıda aboneliğin kontrolsüz şekilde birikmesi kişisel bütçeyi olumsuz etkileyebilir.

Bu nedenle abonelik sistemlerini tamamen hayatımızdan çıkarmak yerine bilinçli ve kontrollü kullanmak daha doğru bir yaklaşım olabilir.

Her ay küçük görünen ödemelerin yıl sonunda ne kadar tuttuğunu hesaplamak, kullanılmayan hizmetleri iptal etmek ve yeni bir abonelik satın almadan önce gerçekten ihtiyaç duyup duymadığımızı değerlendirmek bütçe yönetimini kolaylaştırabilir.

Kısacası abonelik ekonomisi tüketiciye önemli kolaylıklar sunuyor; ancak bu kolaylığın bütçeye yük oluşturmaması için düzenli takip ve bilinçli tüketim büyük önem taşıyor.

Okumaya devam et

Ekonomi

Çocuğunuza Para Yönetimini Nasıl Öğretirsiniz?

Tarihinde

“Para ağaçtan mı geliyor?” diye soran bir çocuk, aslında size çok önemli bir kapı aralıyor. O soruyu doğru yanıtlamak, onun mali geleceğini şekillendirebilir.

En Değerli Miras Para Değil, Para Yönetimi

Çocuklarımıza pek çok şey öğretiyoruz: Okuma yazmayı, bisiklet sürmeyi, iyi davranmayı, sağlıklı beslenmeyi… Ama para yönetimi? Bu konu çoğu evde ya hiç konuşulmuyor ya da “büyüyünce anlarsın” diye erteleniyor.

Oysa Cambridge Üniversitesi’nin yaptığı bir araştırma çarpıcı bir gerçeği ortaya koyuyor: Çocukların parayla ilgili tutumları 6-7 yaş civarında şekillenmeye başlıyor. Yani para alışkanlıklarının temeli, siz farkında olsanız da olmasanız da çok erken yaşlarda atılıyor.

Pek çok çocuk, ebeveynlerinin para hakkında konuşmaktan çekindiği ailelerde büyüyor. Ülkemizde pek çok okulda finans eğitimi yer almıyor. Bu boşluğu dolduracak tek yer: Ev.

Çocuğunuza para yönetimini öğretmek, ona en değerli mirası bırakmak demektir. Çünkü para bir gün tükenir – ama para yönetimi becerisi, ömür boyu sürer.

Neden Bu Kadar Önemli?

Finansal Okuryazarlık Bir Yaşam Becerisi

Finansal okuryazarlık eğitimi, çocukların problem çözme, beklenmedik durumlara hazırlıklı olma, borç gibi finansal risklere karşı bilinçli karar verme ve hedef odaklı düşünme becerilerini destekler.

Yani finansal eğitim yalnızca “para biriktirmeyi” öğretmiyor. Sabır, hedef belirleme, erteleme kapasitesi, sorumluluk alma ve sonuçlarla yüzleşme gibi kritik yaşam becerilerini de beraberinde getiriyor.

Günlük hayatta yapılan küçük tercihler ve parayla kurulan ilişki, ilerleyen yıllardaki finansal davranışların temelini oluşturuyor. Bu temeli doğru atmak, çocuğunuzun yetişkinlik hayatını köklü biçimde etkiliyor.

Yetişkinlerin Para Sorunları Nereden Geliyor?

Yapılan araştırmalar, yetişkinlerin büyük bölümünde para yönetiminin önemli bir sorun olduğunu gösteriyor: Ödenemeyen kredi kartları, borçlanma döngüleri, tasarruf yapamama, gelirden fazla harcama…

Bu sorunların büyük bölümünün kökü çocuklukta, aileden alınan (ya da alınamayan) finansal eğitime dayanıyor. Çocuğumuzun yarınlarının güven altında olduğunu hiçbirimiz söyleyemeyiz – ama onlara doğru araçları verebiliriz.

Yaşa Göre Para Eğitimi – Her Dönemin Kendine Özgü Yolu

3-6 Yaş: Paranın Varlığını Tanımak

Çocukta tüketim alışkanlıkları, psiko-sosyal kimliğin geliştiği 3-6 yaşlarından itibaren başlar.

Bu dönemde soyut kavramlar henüz tam anlaşılamaz. Ama temel farkındalık oluşturulabilir:

  • Paranın ne olduğunu, alışverişte nasıl kullanıldığını gösterin
  • Markette ödeme yaparken sürece dahil edin: “Bakıyor musun, bu elmaları almak için para veriyoruz”
  • Oyun kumbarası hediye edin — fiziksel olarak para biriktirmenin somut deneyimi bu yaşta çok değerli
  • “Para ağaçtan gelmiyor, anne/baba çalışarak kazanıyor” mesajını basit ama net biçimde verin

Bu yaşta amaç kavratmak değil, tanıştırmaktır.

6-10 Yaş: Harçlık ve İlk Kararlar

Paranın bir kağıt parçasından öte, bir emek karşılığı olduğunu anlamak, çocuğun tüketim alışkanlıklarını dengeler. Finansal okuryazarlık ilkokulda başlar.

Bu dönemin en güçlü öğretim aracı: Düzenli harçlık. Çocuklara para yönetimini öğretmenin anahtarı, erken yaşta hatta okul öncesinde kendi parasını yönetme sorumluluğunu vermektir.

Harçlık vermek para yönetmede deneyim kazandırdığı için oldukça etkili bir yöntemdir. Burada önemli olan ne kadar harçlık verdiğinizden ziyade onların bu süreci anlamalarını sağlamaktır.

Dikkat edilmesi gereken kritik nokta: Çocukların parayla sağlıklı bir ilişki kurabilmesi için harçlığı iyi davranışların karşılığı ya da hataların cezası olarak kullanmamak gerekir. Aksi halde bu durum parayla duygusal bir bağ kurulmasına veya paranın bir kontrol aracı olarak algılanmasına neden olabilir.

Harçlıkla birlikte şunları öğretebilirsiniz:

  • Bütçe yapmak: “Bu hafta 50 liran var, nasıl kullanacaksın?”
  • Seçim yapmak: “İkisini birden alamazsın, hangisini seçiyorsun?”
  • Beklemeyi öğrenmek: “Şimdi yok, harçlığını biriktirince alabilirsin”
  • Sonuçlarla yüzleşmek: Harçlığı bitirdi ve istediği bir şey çıktı — bu deneyim çok değerli bir ders

10-14 Yaş: Bütçe, Birikim ve Hedef

Bu dönemde çocuklar daha soyut finansal kavramları anlayabilir hale geliyor. Aylık harçlık sistemi, bütçe yönetimini öğretmek açısından bu yaşta daha faydalıdır.

Şu konular bu dönem için ideal:

  • Kısa vadeli hedef belirleme: “Şu oyunu almak istiyorum, kaç hafta biriktirmem gerekiyor?”
  • İhtiyaç ile istek ayrımı: “Buna gerçekten ihtiyacın var mı, yoksa çok mu istiyorsun?”
  • Alışverişte fiyat karşılaştırması: Markete giderken çocuğu alın, birlikte fiyatları karşılaştırın.
  • Tasarruf kategorisi oluşturma: Harçlığın bir bölümünü “dokunmayacağım para” olarak ayırmayı öğretin.

14-18 Yaş: Gerçek Finansal Sorumluluk

Ergenlik döneminde finansal eğitim çok daha somut ve gerçekçi bir zemine taşınabilir:

  • Banka hesabı açtırın: Düzenli yatırdıkça, birikip çoğalmasını takip etsin.
  • Aile bütçesine pencere açın: Ev giderlerini, faturaları, harcama kalemlerini paylaşın. “Evimizin aylık gideri bu kadar” demek, gençlerin hayat gerçekleriyle erken tanışmasını sağlar.
  • Part-time iş ve ek kazanç: Çocuklara harçlığın dışında ek para kazanma fırsatı verilmelidir.
  • Vergi, sigorta, fatura gibi kavramlarla tanıştırın.
  • Kredi kartının nasıl çalıştığını, borcun nasıl biriktiğini öğretin — gerçek örneklerle.

En Etkili Yöntemler

1. Üç Kutu / Üç Kavanoz Yöntemi

Küçük çocuklar için harika bir başlangıç. Harçlığı üç bölüme ayırın:

Harca: Günlük ihtiyaçlar ve küçük istekler için

Biriktir: Daha büyük bir şey için hedef belirle

Bağış: Paylaşmayı ve başkalarını düşünmeyi öğren

Bu yöntem hem görsel hem somut hem de çok boyutlu bir finansal anlayış geliştirir. Çocuk parayı bir bütün olarak değil, farklı amaçlara ayrılmış kategoriler olarak görmeye başlar.

2. Alışverişe Birlikte Gidin

Alışveriş yaparken çocukları yanınıza alarak fiyat karşılaştırması yapın ve neden bazı ürünlerin diğerlerinden daha uygun fiyatlı olduğunu açıklayın. Çocukların fiyat bilincini ve satın alma kararlarının sonuçlarını anlamalarını sağlayın.

Markette “marka” ile “market markası” arasındaki fark neden bu kadar? Neden bazı şeyler indirimde? Neden listesiz alışveriş daha pahalıya çıkıyor? Bu sorular, gerçek bir finansal eğitim dersi.

3. Hatalardan Öğrenmelerine İzin Verin

Bu belki de en zor ama en değerli adım. Çocuk harçlığını hemen harcadı ve hafta ortasında istediği bir şeyi alamadı. Ne yapmalısınız?

Kurtarmayın. En azından her seferinde değil.

Bu deneyim acı verici olabilir – ama “bugün harcarsam yarın param olmaz” gerçeğini hiçbir ders bu kadar güçlü öğretemez. En pahalısını isteyen çocuğa, daha ucuz bir alternatif sunmak, bekleyip biriktirip almasını sağlamak daha akılcı bir yaklaşım.

4. Para Hakkında Açıkça Konuşun

Birçok ailede para “tabu” bir konu. Konuşulmaz, sorgulanmaz, gizlenir. Ama bu sessizlik, çocuğun kafasında para hakkında yanlış algılar oluşturur.

Para hakkında yaş uygun ve dürüst bir dil kullanın:

  • “Bu ay bütçemiz kısıtlı, bu nedenle bunu alamayacağız”
  • “Bu para neden bu kadar pahalı biliyor musun?”
  • “Şu an bunu almak için paramız var ama bu ay başka şeylere ihtiyacımız var”

Bu açıklık, hem güven ortamı yaratır hem de çocuğu gerçek hayata hazırlar.

5. Kumbara ve Banka Hesabı

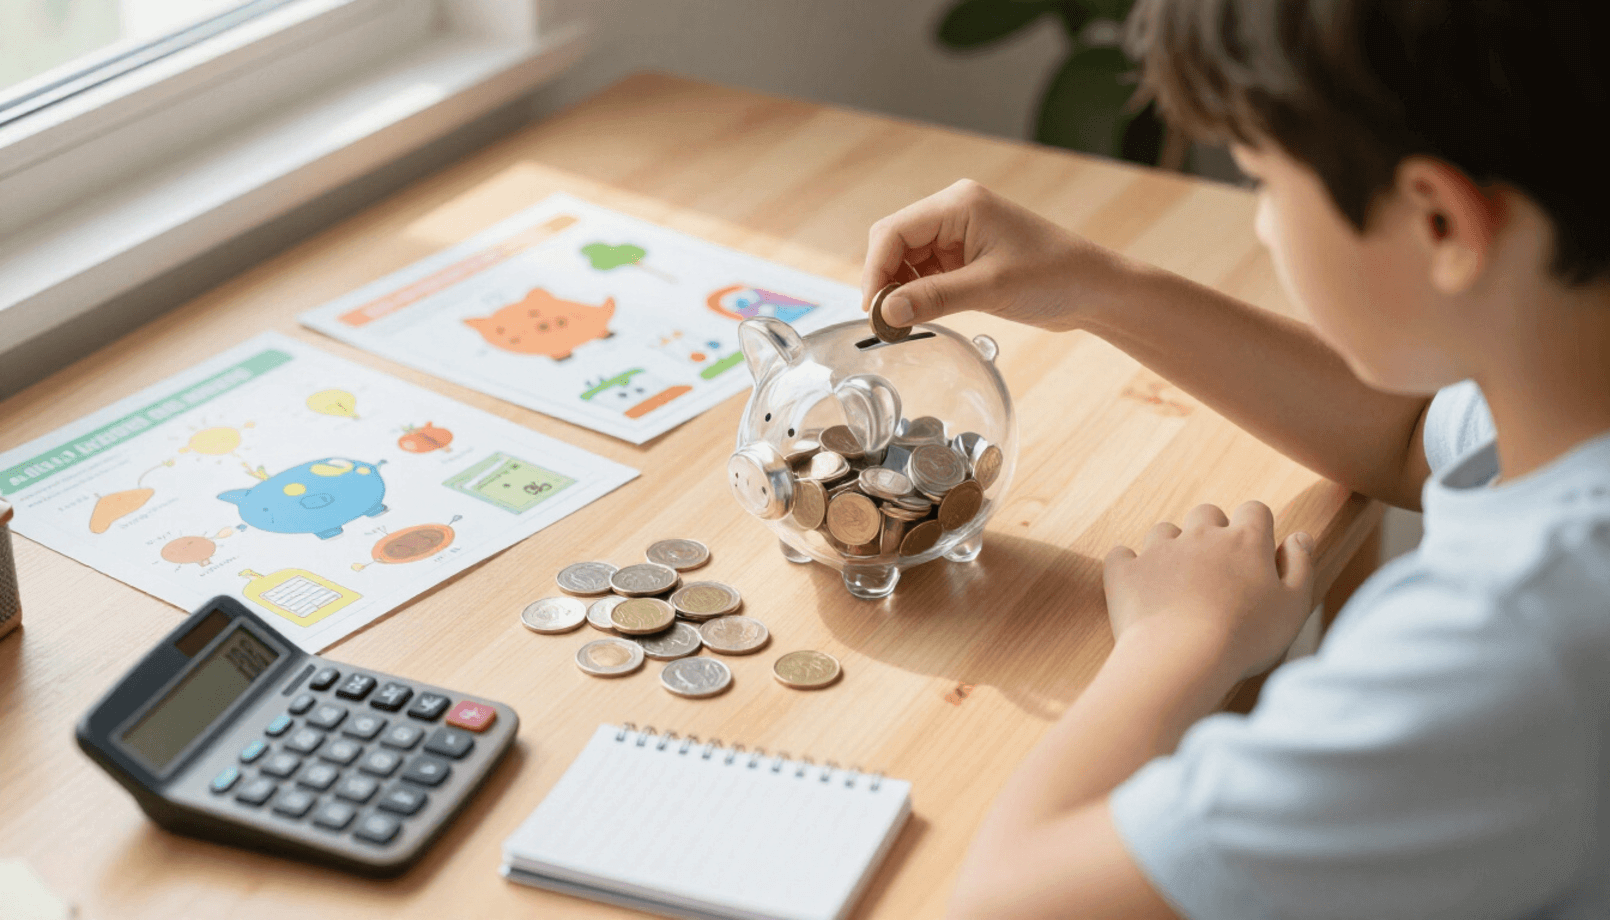
Kumbara kullanımı, haftalık harçlık yönetimi ve market alışverişinde bütçe planlaması yaptırarak çocuğa finansal bilinç kazandırılabilir.

Küçük çocuklar için şeffaf/cam kumbara idealdir – parayı fiziksel olarak görüp büyüdüğünü izlemek motivasyonu artırır. Büyük çocuklar için banka hesabı çok daha gerçekçi bir deneyim sunar. Faiz kavramını, para büyümesini ve hesap sorumluluğunu öğretir.

6. Hedef Belirleme ve Görsel Takip

Çocuklara tasarrufu öğretmek parayı biriktirmeyi, sabretmeyi ve plan yapmayı da öğretir.

Çocuğunuzla birlikte bir hedef belirleyin: “Şu oyuncağı almak istiyorum.” Fiyatı birlikte bakın, ne kadar sürede biriktirilebileceğini hesaplayın. Bir grafik ya da termometre çizin – her hafta ne kadar ilerlediğini boyayın. Bu görsel takip, hedef odaklı düşünmeyi pekiştiriyor.

Yapmamanız Gerekenler

Harçlığı Ceza veya Ödül Olarak Kullanmayın

“İyi davrandıysan harçlığını aldın, kötü davrandıysan yok” – bu yaklaşım tehlikelidir. Çocuk parayı sevgi ve onayın sembolü olarak görmeye başlar. Bu ilişki yetişkinlikte çeşitli finansal ve duygusal sorunlara zemin hazırlayabilir.

Harçlık bir öğretim aracıdır – bir kontrol mekanizması değil.

Her İstediğini Vermekten Kaçının

“Yeter ki mutlu olsun” yaklaşımı kısa vadede sevimli görünür. Ama uzun vadede çocuk, her istediğinin hemen karşılanacağını öğrenir. Bu beklenti yetişkinlikte büyük bir finansal ve psikolojik hayal kırıklığına dönüşebilir.

Hayır demeyi öğrenin – ve bunu açıklayın. “Hayır, çünkü bütçemiz buna izin vermiyor” ya da “Hayır, bunu hak etmek için biriktirmen gerekiyor.”

Çok Düşük veya Çok Yüksek Harçlıktan Kaçının

Çok düşük miktar harçlıklar çocuğun motivasyonunu düşürebilir. Gereğinden yüksek miktarlar ise paranın değerini hissettirmeyebilir. İhtiyaç fazlası harçlık yanlış tutum sergilemesine sebebiyet verebilir.

Harçlık miktarı; aile bütçesine, çocuğun yaşına ve gerçek ihtiyaçlarına göre belirlenmelidir.

Para Hakkında Sürekli Kaygı Yaymaktan Kaçının

“Paramız yok”, “Bu çok pahalı”, “Biz bu kadarını hak edebiliriz ki” gibi cümleler çocukta para kaygısı yaratabilir. Para hakkında gerçekçi olmak önemlidir – ama kaygıyı aktarmamak da o kadar önemli.

Model Olmak – En Güçlü Ders

Çocuklar Sizi İzliyor

Tüm bu yöntemlerden çok daha güçlü bir şey var: Sizin kendi para davranışlarınız. Çocuklar, söylediklerinizden çok yaptıklarınızdan öğrenir.

Dürtüsel alışveriş yapıyorsanız, faturaları son güne bırakıyorsanız, “indirim” görünce kontrolü kaybediyorsanız – bunların hepsini çocuğunuz görüyor ve öğreniyor.

Önce biz yetişkinler para yönetimini öğrenmeliyiz.

Bu hem dürüst hem güçlendirici bir bakış açısı. Çocuğunuza para yönetimi öğretme süreci, aynı zamanda kendi finansal alışkanlıklarınızı da gözden geçirme fırsatı.

Tutarlı Olun

Para eğitiminde tutarlılık kritik. Bir hafta harçlık verip bir hafta unutmak, düzensiz harçlık miktarları, bazen “hayır” bazen “tamam” demek – bunlar çocuğun para anlayışını karıştırır.

Düzenli bir harçlık almaksızın paranın nasıl yönetileceğini öğrenmek mümkün değildir.

Dijital Çağda Para Eğitimi

Nakit mi, Dijital mi?

Günümüzde para giderek görünmez hale geliyor. Kredi kartı, telefon ödemesi, online alışveriş… Çocuklar artık nakit paranın somutluğuyla yeterince temas etmiyor.

Bu durum para eğitimini hem daha önemli hem daha karmaşık kılıyor. Fiziksel parayla başlamak – kumbarayla, nakit harçlıkla – hâlâ en etkili yöntem. Çünkü fiziksel para azaldığında görülüyor; dijital para azaldığında çok daha soyut kalıyor.

Büyük çocuklar için ise gençlere yönelik banka uygulamaları ve dijital kumbara sistemleri iyi bir köprü sunuyor. Hem teknolojiyi hem finansal sorumluluğu bir arada öğretiyor.

Sosyal Medya ve Tüketim Baskısı

Günümüzde çocuklar ve gençler, sosyal medyada gördükleri yaşam tarzlarından etkileniyor. “Arkadaşlarımın hepsi var” baskısı, finansal kararları etkileyebiliyor.

Bu baskıyla başa çıkmanın en iyi yolu erken yaşta güçlü bir finansal kimlik oluşturmak. “Ben neden alıyorum?”, “Bu benim gerçek ihtiyacım mı?” sorularını sormayı alışkanlık haline getiren çocuk, dış baskıya çok daha dayanıklı olur.

Her Kuruş Bir Ders

Çocuğunuza para yönetimini öğretmek büyük bütçeler gerektirmiyor. Büyük planlar gerektirmiyor. Gerektirdiği şey: Sabır, tutarlılık ve günlük hayatın içindeki küçük anları fırsat olarak görmek.

Marketteki her alışveriş bir ders. Kırılan kumbara bir ders. Biriktirilen harçlıkla alınan oyuncak bir ders. “Hayır” cevabı bir ders. Ve evet – bazen yapılan hata da bir ders.

Çocuğunuz bu dersleri erken öğrenirse, yetişkinlik hayatında kredi borçları, ödeme güçlükleri ve finansal kaygıyla boğuşmak yerine; birikim yapan, plan kuran, hedef gerçekleştiren bir birey olarak hayata adım atar.

Ve bu, ona bırakabileceğiniz en değerli miras.

BİLGİ: Bu yazı bilgilendirme amaçlı hazırlanmıştır. Her çocuğun gelişim hızı ve aile koşulları farklıdır; yöntemleri kendi durumunuza göre uyarlamanız önerilir.

Okumaya devam et

Trending